계산기 사용법 · 1편 / 3편
재개발 입주까지 비용, 전세 끼고 1억·연봉 5천이면 5.8억
전세 끼고 재개발에 1억을 넣으면 서울 정비사업 중 들어갈 수 있는 곳이 20곳 나온다.
그런데 연봉 5,000만 원을 넣는 순간, 그 20곳 중 제일 싼 곳도 재개발 입주까지 비용이 5.8억이다.
전세 없이 현금만으로 입주까지 버티는 기준이면 더 냉정하다. 같은 연봉에 5억을 넣어도 0곳이다.
내 연봉과 모은 돈, 몇 칸만 넣으면 같은 숫자가 나와요. 이 계산기에서 바로 해 볼 수 있어요.
2020년에 나는 평택 갭투자를 할 뻔했다. 아빠가 강하게 말려서 멈췄다.
그 뒤 서울 정비사업 953곳의 '입주까지 내 돈'을 한 번에 계산하는 서울 재개발 계산기를 직접 만들었다. 재개발 계산기 사용법 1편은 가상의 직장인 A로 시작한다.
연봉 5,000만 원 · 모은 돈 1억 · 회사는 강남
"전세 끼고 사면 1억으로도 된다던데, 진짜 되나?"
칸 세 개면 숫자가 나온다. 문제는 연봉 칸 하나가 그 숫자를 1억 바꾼다는 것.
STEP 1. 사이트 열고 계산기로
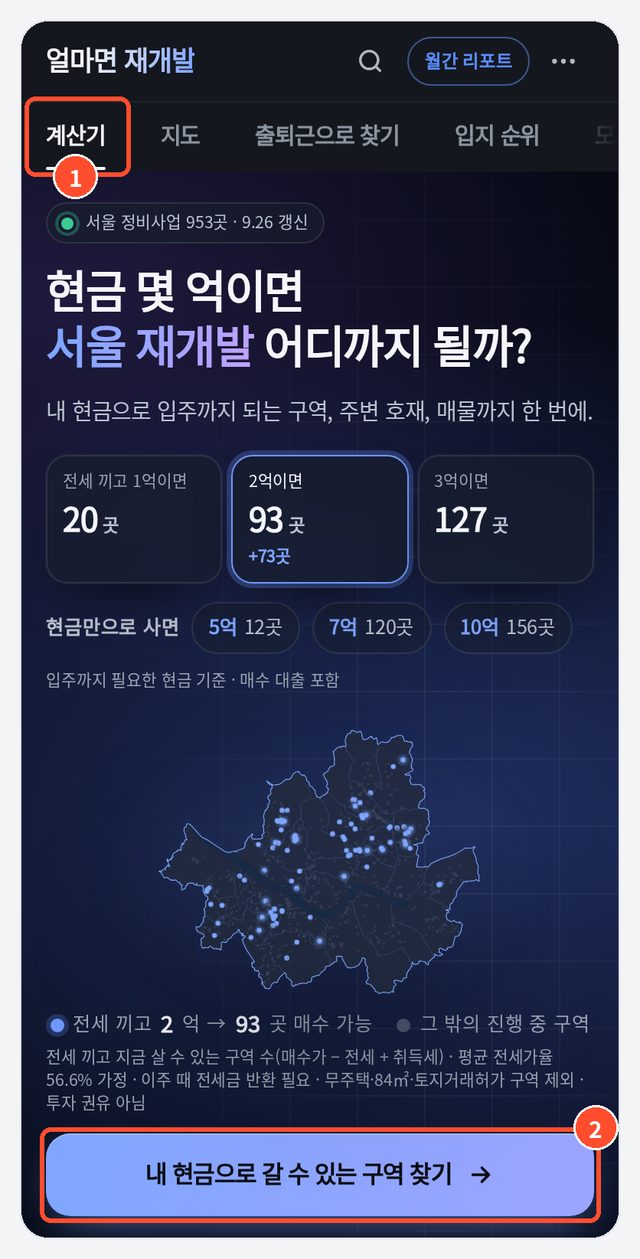
첫 화면에 '전세 끼고 1억이면 20곳'이 이미 떠 있다. 재개발 입주까지 비용은 ① '계산기' 탭이나 ② 파란 버튼을 눌러 내 숫자를 넣어야 보인다.
첫 화면의 '현금만으로 사면 5억 12곳'은 연봉 칸이 빈 상태의 값이다. 연봉 5,000만 원을 넣으면 이 12곳이 0곳이 된다(STEP 6).
STEP 2. 재개발 계산기에 세 칸만 채운다
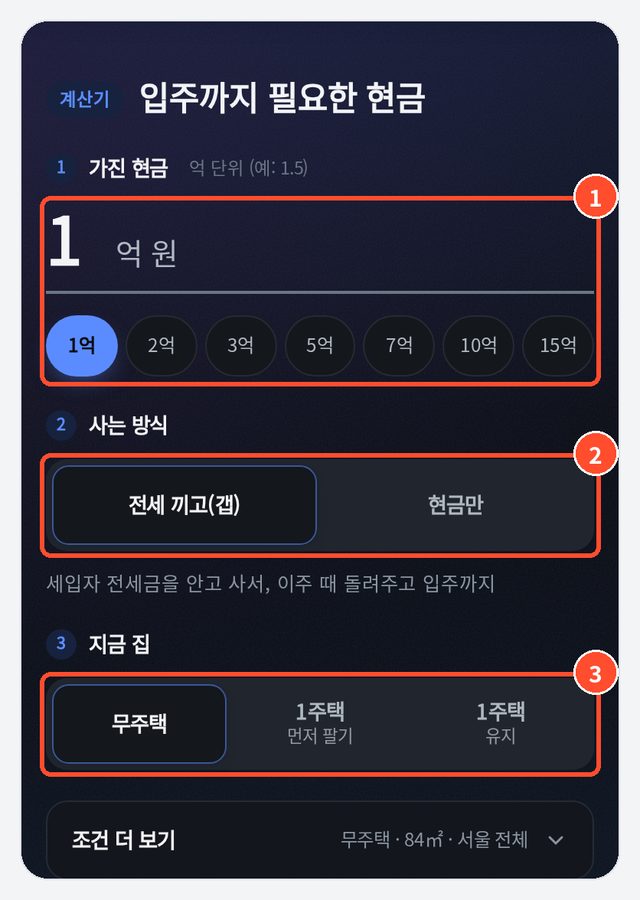
① 가진 현금. 억 단위 숫자만 넣는다. A는 1이다. 1.5억이면 1.5.
② 사는 방식. '전세 끼고'는 세입자 전세금을 안고 사는 방법(흔히 말하는 갭)이다. '현금만'은 세입자 없이 내 돈과 매수 대출로 산다.
토지거래허가 구역은 전세를 끼고 살 수 없어서 곳 수에서 처음부터 빠져 있다(첫 화면 아래 작은 글씨).
③ 지금 집. A는 무주택. 이 칸 하나로 취득세와 대출 규칙이 통째로 바뀐다.
여기까지만 넣어도 결과가 나온다. 전세 끼고 1억이면 20곳, 재개발 입주까지 비용은 4.8억부터.
다만 이 4.8억은 연봉 칸을 비워 둔 값이다. 비워 두면 계산기는 '입주 때 은행이 빌려줄 수 있는 최대치를 다 빌린다'고 본다.
STEP 3. 연봉은 꼭 넣는다
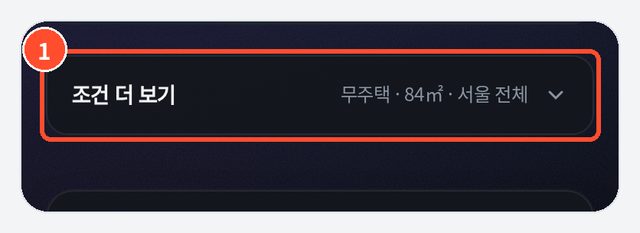
① 회색 줄 '조건 더 보기'를 누르면 아래로 펼쳐진다.
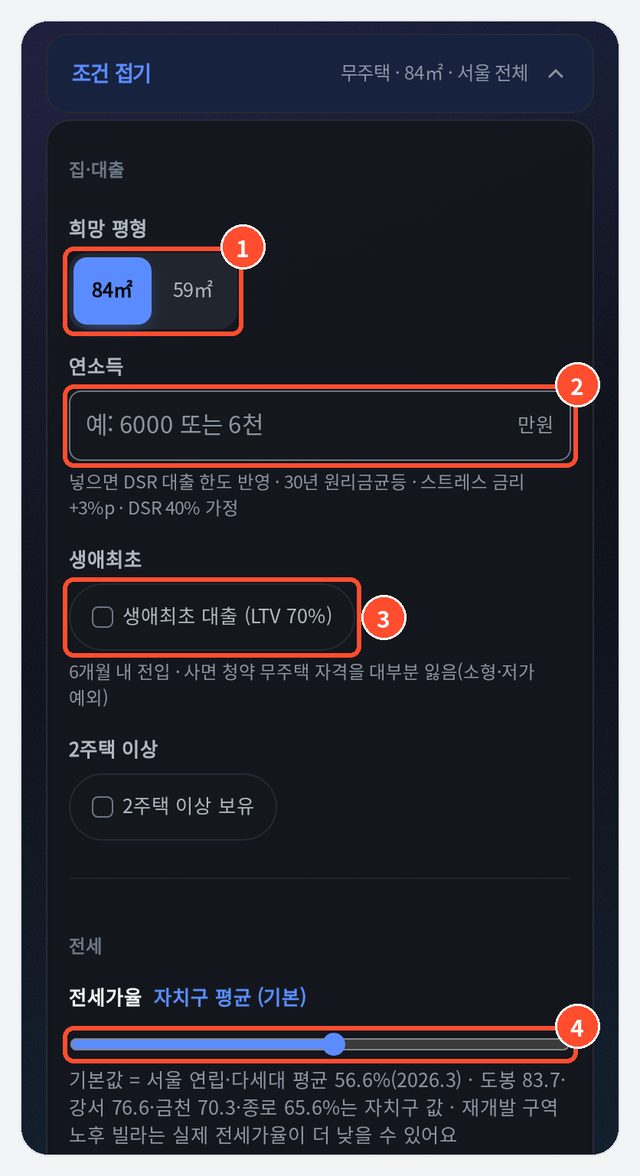
① 평형은 84㎡(흔히 34평)와 59㎡(25평) 중에 고른다. ②에 연봉까지 넣은 뒤 59㎡로 바꾸면 입주까지 4.4억부터다(84㎡는 5.8억).
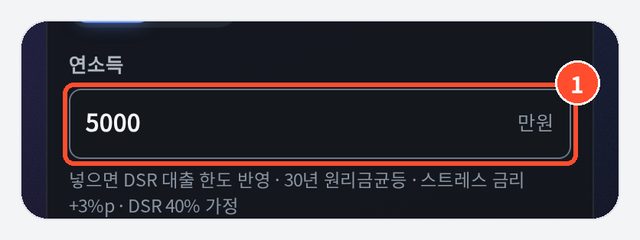
② 연소득은 만 원 단위. A는 5000을 넣는다.
③ 생애최초는 처음 집을 사는 사람에게 LTV(집값 대비 대출 비율)를 70%까지 높여 주는 우대다. 6개월 안에 들어가 살아야 해서 '전세 끼고'와는 같이 못 쓴다.
사는 순간 청약 무주택 자격도 대부분 잃는다(작고 싼 빌라는 예외라 따로 확인).
④ 전세가율은 매수가에서 전세금이 차지하는 비율이다. 기본값은 서울 빌라 평균 56.6%다(도봉·강서·금천·종로는 그 구의 값).
낡은 빌라는 실제 전세가율이 더 낮을 수 있어서 아는 값이 있으면 막대를 옮긴다.
STEP 4. 재개발 입주까지 비용, 세 시점으로 읽는다
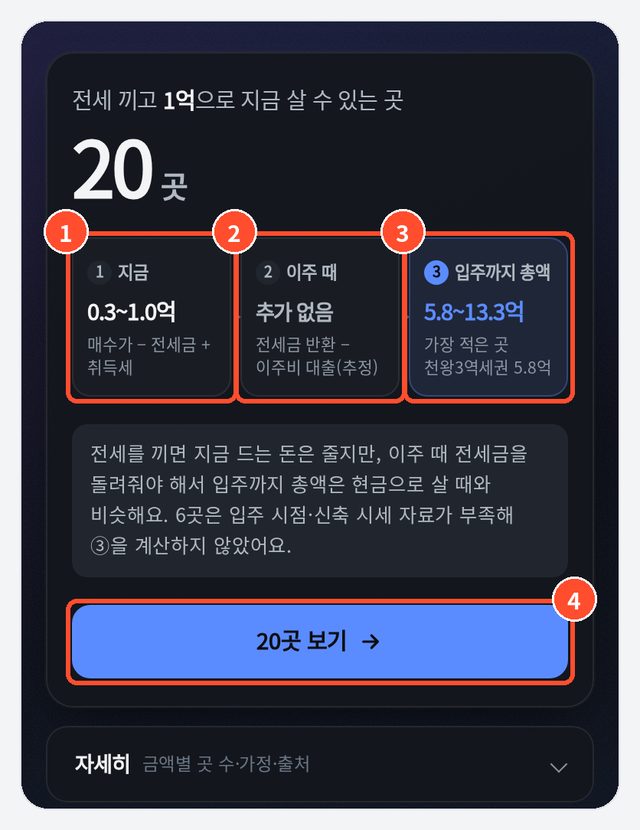
결과 카드는 세 칸이다.
① 지금: 계약할 때 들고 가는 돈. 매수가 − 전세금 + 취득세. A 조건이면 0.3~1.0억.
② 이주 때: 철거 전에 세입자에게 전세금을 돌려줘야 하는 때.
조합(원래 집주인들이 모여 사업을 끌고 가는 단체)이 알선하는 이주비 대출로 돌려준다고 보고 '추가 없음'으로 나온다.
③ 입주까지 총액: 분담금(새 아파트를 받으려고 조합에 더 내는 돈)·세금·이자를 더하고 입주 잔금대출을 뺀 내 돈. A는 5.8~13.3억.
20곳 중 6곳은 입주 시점이나 신축 시세 자료가 부족해 ③이 비어 있다.
건물로 치면 ①은 터파기 비용이고 ③이 준공까지 드는 돈이다. 터파기만 보고 공사를 시작하면 골조 올리다 멈춘다.
②는 이주비 대출이 전세금만큼 나온다는 가정이다. 실제로는 덜 나와서 이주 때 내 돈이 드는 경우가 흔하다(2편에서 자세히).
연봉이 곳 수를 바꿀까? 안 바꾼다. 지금 들고 갈 돈은 연봉과 상관이 없으니 20곳 그대로다.
바뀌는 건 ③이다. 입주까지 총액이 4.8억부터에서 5.8억부터로 뛰고, 제일 싼 곳도 미아역세권(4.8억)에서 천왕3역세권(5.8억)으로 바뀐다.
연봉을 넣으면 DSR이 걸린다. 1년에 갚는 모든 대출 원리금이 연소득의 40%를 넘으면 은행이 더 안 빌려준다.
계산기는 여기에 스트레스 금리 +3%p, 30년 원리금균등을 가정한다. 연봉 5,000만 원이면 입주 잔금대출이 줄고, 그만큼을 내 돈으로 채워야 한다.
1억 차이. 칸 하나 비웠을 뿐인데.
④ '20곳 보기'를 누르면 목록으로 내려간다.
STEP 5. 목록에서 고르기
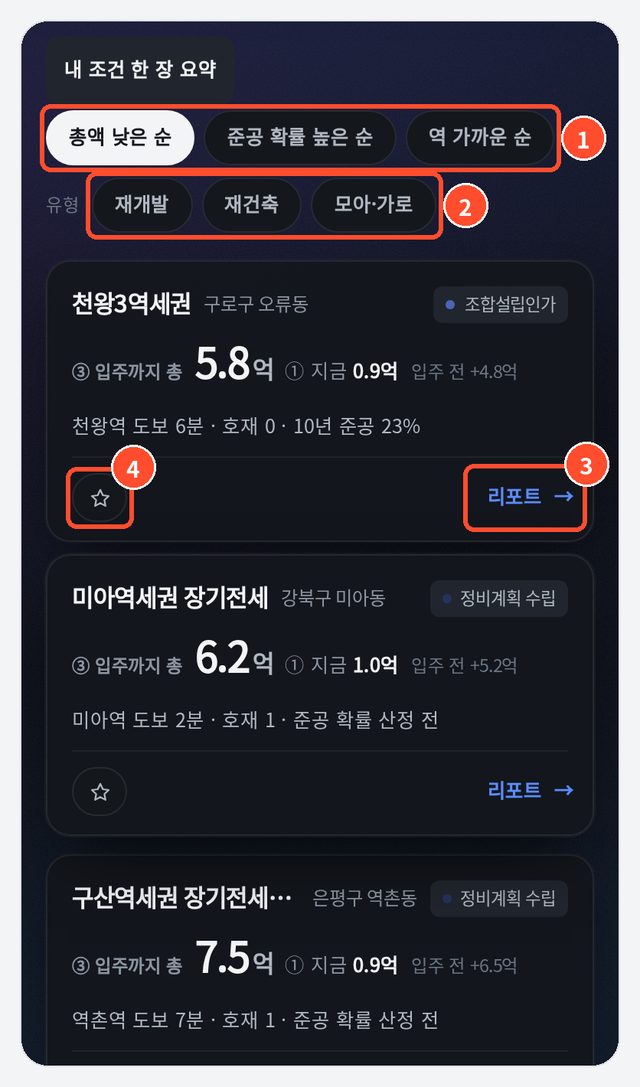
① 정렬은 총액 낮은 순 · 준공 확률 높은 순 · 역 가까운 순.
② 유형은 재개발 · 재건축 · 모아·가로(모아주택·가로주택정비처럼 작은 블록 단위로 다시 짓는 사업).
③ '리포트'를 누르면 구역 하나를 자세히 보는 화면이 열린다(2편). ④ ☆로 찜해 두면 나중에 나란히 비교할 수 있다(3편).
A 조건에서 재개발 입주까지 비용이 낮은 순으로 맨 위 네 곳은 이렇다.
| 구역 | 지금 | 입주까지 | 10년 안 준공 |
|---|---|---|---|
| 천왕3역세권(구로) | 0.9억 | 5.8억 | 23% |
| 미아역세권 장기전세(강북) | 1.0억 | 6.2억 | 산정 전 |
| 구산역세권 장기전세(은평) | 0.9억 | 7.5억 | 산정 전 |
| 정릉3구역(성북) | 0.7억 | 7.6억 | 5% |
'10년 안 준공'은 서울 사업장들이 단계마다 실제로 걸린 기간으로 낸 통계 추정이다.
'산정 전'은 아직 정비계획(구역을 정하는 맨 앞 단계)이라 계산할 기록이 부족하다는 표시다.
카드의 '입주 전 +4.8억'은 총액 5.8억에서 내 돈 1억을 뺀, 입주 전까지 더 모아야 할 돈이다.
STEP 2의 4.8억(연봉을 비운 총액)과는 우연히 숫자만 같다.
STEP 6. 전세 끼고 vs 현금만, 재개발 입주까지 비용 비교
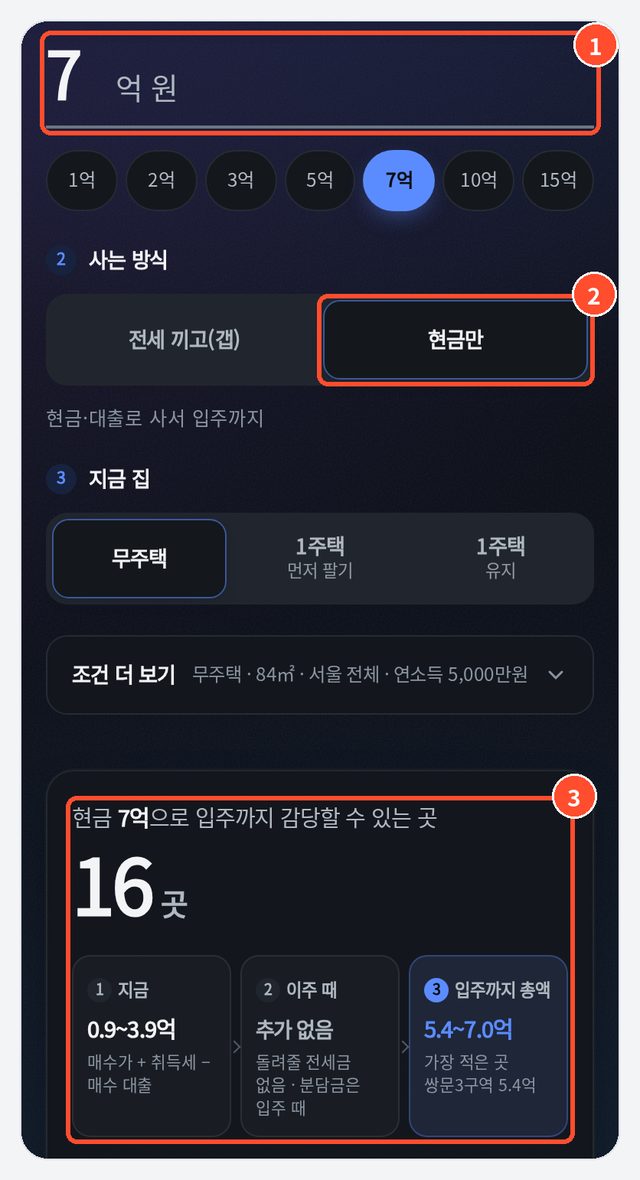
전세 없이 사서 입주까지 버티는 기준으로 바꿔 봤다. ① 금액 칸에 숫자를 넣고 ② '현금만'을 누른다.
A의 연봉 5,000만 원 그대로면 현금 1억도, 5억도 입주까지 감당되는 곳은 0곳이다. 가장 적게 드는 쌍문3구역도 5.4억이 든다.
① 7억을 넣으면 ③ 16곳이 나온다.
연봉 칸을 비우면 같은 7억이 120곳이다.
전세 끼고 1억 · 연봉 5,000만 → 20곳 · 입주까지 5.8억부터 (59㎡면 4.4억부터)
현금만 7억 · 연봉 5,000만 → 16곳 (연봉 비우면 120곳)
※ 전세 끼고 곳 수는 '지금 계약 가능', 현금만 곳 수는 '입주까지 감당' 기준
재개발 입주까지 비용은 '지금 얼마'보다 연봉까지 넣은 ③이 기준이다. 계산기를 열면 연봉 칸부터 채우자.
A가 강남까지 출퇴근 50분을 조건으로 걸면 20곳 중 7곳이 남는다. 출퇴근으로 거르는 법은 3편에서 다룬다.
연봉 칸을 넣기 전과 후, 내 ③이 얼마나 바뀌는지 직접 보세요. jaegaebal.alwaysquestions.kr 에서 바로 돼요.
2주택이 되면 주택담보대출이 막히고(LTV 0%) 취득세가 8.4%로 뛴다(조정대상지역 85㎡ 이하, 중과 8% + 지방교육세 0.4%).
이주비 대출도 0으로 보기 때문에 이주 때 전세금을 내 돈으로 돌려줘야 한다.
지금 집을 먼저 팔고 갈아탄다면 판 돈을 금액 칸에 더해서 넣는다. 판 돈이 새 집 잔금 전에 들어올 때만 그렇게 볼 수 있다.
양도세·보유세는 이 계산에 없으니 세무사에게 '일시적 2주택 비과세'와 '입주권 특례'가 내 경우에 되는지부터 물어보자.
다음 편: 지도에서 구역을 찾고, 리포트로 분담금과 준공 확률을 읽는다.
계산기 사용법 시리즈 — 1편 · 2편: 재개발 분담금 계산, 맞벌이 2억으로 돈암6구역 넣어 보니 분담금 9.2억 · 3편: 사회초년생 내집마련, 5천만 원·월 150만 원이면 5년 뒤 재개발 51곳
※ 공개 자료로 만든 추정치이고 투자 권유가 아니에요. 비례율 100%, 시세 상승 0% 같은 가정이 들어 있고, 준공 확률은 해제 구역이 빠진 통계라 조금 후한 숫자예요. 실제 매물가와 조합 자료로 꼭 다시 확인해 주세요. 데이터 기준 2026.9.26. 글 속 인물은 이해를 돕기 위한 가상의 예시예요. 화면은 이 사이트의 실제 화면을 폰 크기로 캡처했어요. 같은 글을 운영자 블로그에도 올려요.